每月按时交社保股票资金杠杆网,以为是在为养老铺路?
其实你辛辛苦苦交的钱,可能根本没算进你的有效年限里。
有4类人的社保缴费,从一开始就是“无效”的,再坚持交15年也无法兑现成养老金。
社保白缴?这四类人快跑
关于社保的话题热度居高不下,其中最让人心头一紧的消息是,有些人的社保费交了等于没交,纯属无效操作。
具体来说,有四种情况属于典型的“无效缴费”,就算你坚持交满15年,最后也算不进养老金的有效年限里,必须立刻停止。
第一种就是重复参保,很多人情况复杂,户籍在老家,人又在外地打工,于是老家交着一份城乡居民社保,公司又给交着职工社保。
还有些人在几个省之间辗转,每个地方都开了个社保账户缴费,以为能多点开花,退休时拿几份钱。
这其实是个巨大的误会,在同一个时间段里,国家只认可你一份社保关系。
到了办退休的时候,工作人员会把这些重复时段的缴费记录清理出来,你只能选择保留其中一个。
被清理掉的那些,只会退还你个人缴纳的部分,公司交的大头就没了,更别提累计年限了,完全是白忙活一场。
第二种情况是已经办了退休手续,又被公司返聘继续缴费的人,这种情况在一些技术岗位,教育医疗行业很常见。
但政策的红线划得很清楚:只要你正式办完了退休手续,开始领第一笔养老金了,你的参保生涯就已经画上了句号。
这之后不管你是因为什么原因,在哪家公司,以什么名义再继续缴纳社保,这些钱都不会再增加你的缴费年限,也不会让你的养老金变多一分。
第三种是通过挂靠公司虚构劳动关系来参保的,一些没有固定工作单位的灵活就业者,会找个公司挂靠,自己把钱都给公司,让对方帮忙代缴。
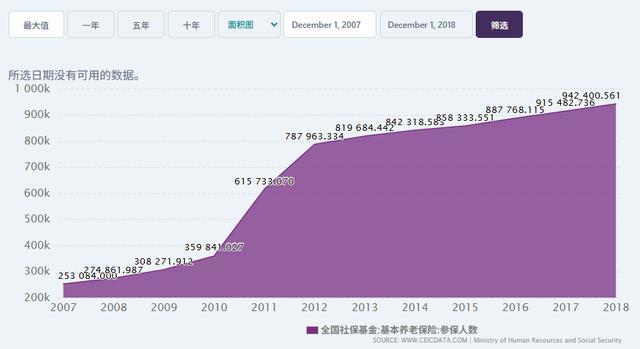
但社保缴费有一个最基本的前提,那就是必须存在真实合法的劳动关系,这种挂靠行为,本质上是虚构了这层关系,这么做不仅缴纳的费用本身是无效的,无法累计年限。
第四种是脑子里的观念还停留在过去,按照老的退休年龄标准来操作的人。
从2025年开始,渐进式延迟退休政策已经正式实施了,以前大家熟知的“男60,女50或55”的退休标准,已经成为历史,可很多人还没更新这个认知,觉得到了这个年龄就该停了,再交就是浪费钱。
实际情况是只要还没有达到国家公布的最新法定退休年龄,那么在这期间的所有合规缴费,都是有效的,都能实打实地增加你未来养老金的数额。
新规里还有弹性退休制度,符合条件可以提前或延后,延期缴费同样能增加待遇。搞错标准,提前停缴,吃亏的只能是自己。
年轻人为何“逃离”社保
躲开上面这些明面上的坑,似乎就能安安稳稳地为自己的老年生活做准备了。
但现实中,一个更让人意想不到的趋势正在暗流涌动,当一部分人还在纠结怎么缴费才“有效”时,另一大批年轻人,却在主动选择中断已经缴纳多年的社保。
根据2025年的一份摸底数据,全国范围内,职工养老保险暂停缴费的人数,已经超过了4200万这个惊人的数字。
仔细分析其中的人员构成,20到35岁的年轻人群体,断缴的比例居然冲到了31.7%。
这并非一句简单的“年轻人没有远见”就能解释的,对他们而言,这是一道关乎当下生存的计算题。
就拿在上海打拼的自由职业者来算一笔账,如果想自己按照最低标准缴纳职工五险,每个月需要从口袋里掏出大概2238块钱,一年下来,这就意味着接近2万7000块钱的硬性开支。
再看看现在的就业市场和收入水平,很多年轻人忙忙碌碌一个月,工资也就万儿八千。
在支付了占比不小的房租,再刨去吃饭,交通等日常必要开销之后,月底能攒下几百块钱就已经算是不错了。
在这样的生存压力面前,再让他们每个月固定拿出两千多块钱,去投资一项几十年后才能看到回报的“养老工程”,确实显得过于沉重。
除了眼前的经济窘迫,动摇他们信心的,还有对整个养老金体系未来走向的深切担心。
我国的职工养老体系目前实行的是“现收现付”制,一个通俗的解释就是,现在正在工作的年轻人交上去的钱,大部分被直接用来支付给已经退休的老年人群体了。
这个模式在过去劳动力充裕,交钱的人远多于领钱的人的时代,运转得非常稳健。
但现在这个模式的两端都发生了深刻的变化,一端是领钱的队伍在迅速壮大。到2025年底,全国60岁以上的老年人口已经突破3.2亿。
一个更直接的冲击是,1966年那个众所周知的人口出生大年,当年出生的近2700万人,正好在2026年迎来了集中的退休高峰期,一年之内就多出了超过800万张等着领钱的嘴。
2025年全国的新生儿数量已经下降到792万人。这种鲜明的对比,让很多年轻人心里打起了鼓。
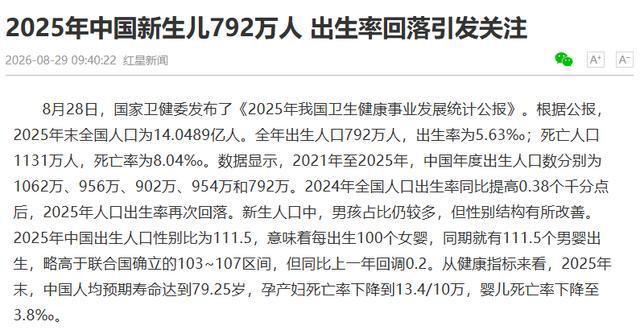
他们非常直白地担心,自己辛苦交了一辈子的钱,等到几十年后自己老了,需要用钱的时候,下面是否还有足够多的年轻人来支撑这个体系的运转。
断缴社保谁是输家
这种对未来的焦虑感,随着延迟退休政策的逐步明朗,变得更加强烈,从2025年起,男职工的法定退休年龄将用15年的时间,缓慢地向后推迟到63岁,女职工也要相应延后。
更重要的是,从2030年开始,想要领取养老金,最低缴费年限也从原来的15年,逐步地拉长到了20年。
这一系列的变化,让很多年轻人觉得这笔投入的“性价比”越来越低,安全感也随之流失。
于是,“断缴”似乎成了一个止损的理性选择,但如果把时间线拉长,这笔账算到最后,真正的输家会是谁呢?
短期看,断缴社保每个月能让手里多出两千多块钱的可支配现金,生活品质确实能改善不少。
但从一个人一生的长度来看,这种选择的代价是巨大的,最直接的损失就是缴费年限。
社保的核心原则之一就是“长缴多得”,缴费时间越长,退休后每个月到手的钱就越多。
在你缴纳的社保费中,有8%是强制存入你个人账户的,这笔钱每年都会有利息。一旦停止缴费,这个账户的本金就不再增加,也就意味着你放弃了未来几十年里由这笔钱产生的庞大的复利。
等到退休时,你会发现,你的养老金会实打实地比那些一直坚持缴费的同龄人少一大截,而且这个差距是终身的。
在很多大城市里,社保记录早已经不是一个单纯的福利问题,无论是想落户,参与车牌摇号,还是为了孩子能上个好学校,很多政策的前置条件都明确要求有连续的社保缴纳记录。
你主动放弃了社保,在某种程度上,也就等于主动放弃了在这些城市扎根发展的机会和权利。
结语
眼前的生活压力是大股票资金杠杆网,未来的养老保障也同样重要,社保到底该不该交,大家心里一定都有一杆秤。
文章为作者独立观点,不代表联华证券在线配资_网上炒股配资杠杆平台_十大可靠的配资公司观点
- 上一篇:杠杆交易平台 国手7胜2负,赵心童/萝卜爆冷一轮游,丁俊晖下轮强敌斯莱塞出局
- 下一篇:没有了
相关文章